前回は、700万円の借金を家族に言えないことについて書きました。
今回は、実際に毎月どれくらいのお金が出ていっているのか、一度整理してみようと思います。
借金700万円。
もちろん、この金額だけを見ても大きいです。
でも最近、自分が本当に見ないといけないのは、700万円という借金の総額だけではないと思うようになりました。
毎月いくら入ってきて、いくら出ていくのか。
そして、
毎月これだけ返済しているのに、なぜ借金が減らないのか。
そこを一度きちんと見ないといけないと思いました。
正直に言うと、これまでの自分は「今月の支払いをどうするか」ばかり考えていました。
給料が入る。
支払日が来る。
返済する。
現金がなくなる。
また借りる。
そして次の給料日を待つ。
ずっとこれの繰り返しです。
今回は、自分でもあまり見たくなかった毎月のお金の流れを整理してみます。
まず、毎月必ず出ていくお金
借金の返済以前に、当然ですが生活していくためのお金が必要です。
まずは毎月ほぼ固定で出ていくものを書き出してみました。
| 支払い項目 | 毎月の金額 |
|---|---|
| 家賃 | 112,404円 |
| 車の保険 | 5,210円 |
| 電気代 | 約8,000円 |
| 妻に渡している家計用の現金 | 60,000円 |
| 合計 | 185,614円 |
これだけで毎月185,614円です。
約18万6,000円。
これだけなら、今の収入で生活できない金額ではないと思います。
問題はここからです。
借金返済とカードの支払いで毎月約28万円
現在、自分には給与から天引きされている返済があります。
さらに、それとは別に毎月返済しなければならない借金があります。
クレジットカード5社。
大手消費者金融1社。
大手銀行のカードローン1社。
そして給与天引きの返済です。
毎月の支払いを並べると、こうなります。
| 返済先 | 毎月の返済額 |
|---|---|
| クレジットカードA(カードローン) | 約30,000円 |
| クレジットカードB(カードローン) | 約30,000円 |
| クレジットカードC(携帯代・自宅Wi-Fi・分割払いなど) | 約50,000円 |
| クレジットカードD(カードローン) | 15,000円 |
| クレジットカードE(カードローン・ETC代) | 50,000円 |
| 大手消費者金融 | 15,000円 |
| 大手銀行カードローン | 20,000円 |
| 給与天引きの返済 | 70,000円 |
| 返済・カード支払い合計 | 約280,000円 |
約28万円。
こうやって改めて数字にすると、自分でも多いと思います。
毎月28万円近いお金が、返済やカードの支払いで消えていきます。
それでも借金は700万円あります。
固定の生活費と返済だけで約46万5,000円
ここまでを合計してみます。
生活するために固定で出ていくお金が185,614円。
返済などが約280,000円。
つまり、
185,614円+280,000円=465,614円
毎月約46万5,000円です。
ここで一番大事なのは、この46万5,000円で1か月の生活すべてが終わるわけではないということです。
この中には、自分が1か月生活するために使うお金がほとんど入っていません。
昼食。
飲み物。
コンビニ。
ガソリン。
ちょっとした買い物。
会社や仕事関係の付き合い。
生活していれば、どうしてもお金は必要になります。
つまり、固定の支払いと返済だけで約46万5,000円。
そこからさらに、自分が生活するためのお金が必要になる。
収入はあります。
それでも足りません。
給料が入っても、その時点ですでに足りない
自分の場合、収入だけを見れば決して極端に少ないわけではありません。
だから、
「それだけ収入があるのに、なんで700万円も借金があるの?」
と思われるかもしれません。
自分でもそう思います。
でも今の状態では、収入が入ってきても毎月その時点ですでにお金が足りません。
給料が入ったから余裕ができるわけではありません。
むしろ、
「今月の支払いを全部したら、いくら残るんだろう」
と考えます。
そして実際に返済すると、現金がなくなります。
でも生活は続きます。
次の給料日まで何も買わずに生活することはできません。
そこで、またカードを使います。
現金がないから、買い物はまたカード払い
現金がなくなる。
でも食事もするし、必要なものもあります。
そうすると、どうするか。
またクレジットカードを使います。
今月の支払いをなんとか終わらせたのに、その直後から来月の支払いを作っている。
冷静に考えれば、おかしなことをしています。
でも現金がないので、そうするしかないと思っていました。
財布に現金がなくてもカードなら買える。
今払わなくてもいい。
支払いは来月です。
その瞬間だけを見ると助かります。
でも当然、その金額は翌月にやってきます。
そして翌月の給料が入る。
カード代を払う。
また現金がなくなる。
またカードを使う。
この繰り返しです。
返済したカードローンから、またすぐに借りる
カードローンも同じです。
返済日が来れば返します。
でも返済したことで現金が足りなくなります。
すると、返済して少し空いた利用可能額から、またお金を引き出します。
返して、また借りる。
例えば3万円返済したとしても、そのあと生活費が足りなくなってまた借りれば、借金は思うようには減りません。
毎月返済しているので、自分の中では、
「ちゃんと返している」
という感覚があります。
実際、お金は返しています。
でも、
返済していることと、借金が減っていることは全く別でした。
今の自分は、まさにその状態です。
借りられるカードローンは、ほぼ常に限度額いっぱい
さらに問題なのが、カードローンです。
借りることのできるカードローンは、ほぼ常に限度額いっぱいまで借りています。
余裕のある利用可能額が残っているわけではありません。
返済する。
その分だけ利用可能額が少し戻る。
現金が足りなくなる。
また借りる。
そして、また限度額近くまで戻る。
この状態を繰り返しています。
言ってしまえば、
返済によって空いた枠を、生活するためにまた使っている状態です。
これでは、いくら毎月返済しても借金が大きく減るはずがありません。
分かってはいたつもりでした。
でも、こうして文章にすると、自分がやっていることがよく分かります。
毎月28万円も払っているのに、借金が減らない理由
毎月約28万円。
年間で考えればかなり大きな金額です。
これだけのお金を支払いに回しているのだから、本来なら借金はどんどん減っていくはずです。
でも現実は違います。
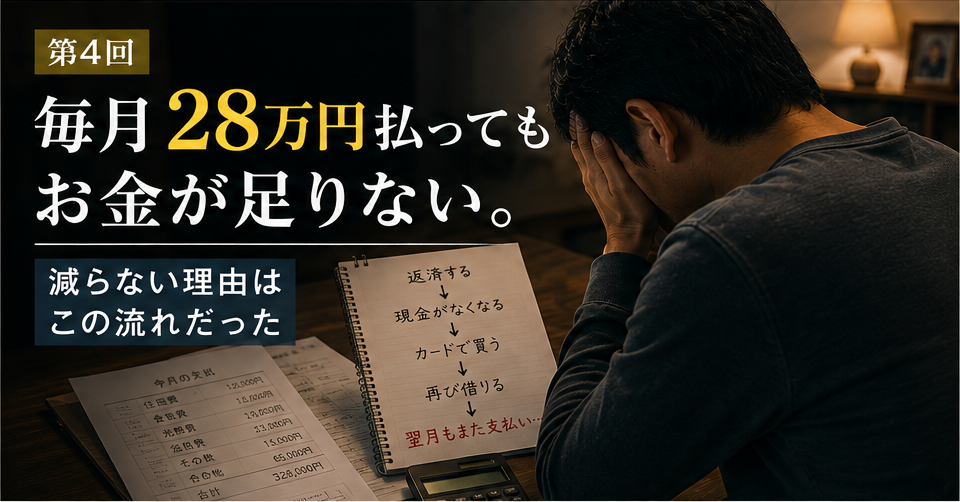
返済する。
↓
現金がなくなる。
↓
生活費が必要になる。
↓
買い物をカードでする。
↓
カードローンの返済で空いた枠からまた借りる。
↓
翌月、さらに支払いが来る。
これを繰り返しています。
今までの自分は「毎月いくら返済しているか」ばかり見ていました。
でも本当に見るべきなのは、
返済したあと、借金の残高がいくら減ったのか。
こっちでした。
28万円払ったから、28万円借金が減るわけではありません。
カードの支払いの中には通信費やETC、分割払いなども含まれています。
利息もあります。
そして何より、返したあとにまた借りています。
だから毎月かなりの金額を払っているのに、700万円という借金が残ったままです。
「今月を乗り切る」ことしか考えてこなかった
振り返ると、自分はずっと、
今月をどうやって乗り切るか。
それしか考えていなかったように思います。
今月の支払いができれば安心する。
カードローンの返済が終われば安心する。
クレジットカードの引き落としが終われば安心する。
でも、それで現金がなくなって、翌日にまた借りていたら何も解決していません。
ただ支払いを先送りしているだけです。
それでも、その月の支払いが終わると少し安心してしまう。
そしてまた同じことをする。
それを何年も繰り返してきた結果が、今の700万円なんだと思います。
まず必要なのは「新しく借りない1か月」
700万円をどう返すか。
もちろん、それを考えなければいけません。
でも今回数字を整理してみて、その前にやらなければならないことが分かりました。
新しく借りなくても生活できる状態を作ること。
まずはこれです。
仮に10万円返済しても、その月に10万円借りれば元に戻ります。
そこには利息もあります。
これでは終わりません。
だから今の自分にとって、最初の目標は、
1か月間、新しく借金を増やさずに生活すること。
これなのかもしれません。
700万円から100万円減らす。
500万円まで減らす。
そういう大きな目標も必要ですが、その前に、
返したお金をもう一度借りない。
ここから始めないといけないと思っています。
ただ、自分が使うお金をゼロにはできない
ここでもう一つ問題があります。
現在の支払いを計算しても、自分自身が1か月に使っていい「お小遣い」のようなお金をほとんど入れていません。
借金700万円もあるんだから、自分の小遣いなんてゼロでいい。
そう思う部分もあります。
でも実際には、ゼロでは生活できません。
昼食も必要です。
飲み物も買います。
ガソリンも必要です。
仕事の付き合いもあります。
だから「絶対に何も使わない」という計画を作っても、結局足りなくなってカードを使うだけになる気がします。
それでは今までと同じです。
必要なのは、
自分が1か月に使っていい金額を最初から決めること。
そして、その範囲で生活すること。
余ったら使う。
足りなくなったらカード。
このやり方をやめなければいけません。
数字にすると、思っていた以上に厳しかった
今回、改めて数字を並べてみました。
固定で出ていく生活費が185,614円。
返済などが約280,000円。
それだけで約465,614円。
さらに自分が生活するためのお金が必要です。
そして現実には、そのお金が足りなくなり、カードを使っています。
返済したカードローンから、またお金を引き出しています。
借りられるカードローンは、ほぼ限度額いっぱいです。
正直、こうやって文章にすると結構きついです。
見なければ、
「今月もなんとかなる」
と思えます。
実際、これまでもなんとかしてきました。
でも、その「なんとかする」というのが、
借りることだった。
それが一番の問題だったんだと思います。
700万円を本当に減らすために
まだ始めたばかりです。
700万円を本当に自力で返せるのか。
家族に知られずに返済を続けられるのか。
今の収入と支出で、本当に新しく借りずに生活できるのか。
正直、まだ分かりません。
ただ一つ分かったのは、
毎月返済するだけではダメだということです。
返済して、
また借りて、
カードを使って、
翌月また返済する。
この循環をどこかで止めない限り、700万円は減っていきません。
まずは自分のお金の流れをもっと正確に把握する。
そして、新しく借りない月を作る。
そこからだと思っています。
今回、毎月の支払いを整理してみて、次に確認しなければいけないことも見えてきました。
自分は700万円の借金に、いったいいくら利息を払っているのか。
そして、
どの借金から返していけばいいのか。
クレジットカード、消費者金融、銀行カードローン。
残高も違えば、金利も違います。
次回は、それぞれの借金について、残高・金利・毎月の返済額を全部並べてみようと思います。
700万円。
数字だけを見ると、まだ先はかなり長いです。
でも、今までのように見ないふりをしていても何も変わりません。
まずは現状を知る。
そして、この「返して、また借りる」という状態から抜け出す。
ここから始めてみます。
コメント